INDEMNISATION CATASTROPHE NATURELLE SÉCHERESSE
Votre maison se fissure et l’état de catastrophe naturelle a été reconnu dans votre commune. Pourtant, le montant que votre assureur vous propose ne couvre qu’une fraction des travaux nécessaires.
Vous n’êtes pas un cas isolé. Selon le Bilan Cat Nat 2024 de la Caisse centrale de réassurance (CCR), le coût moyen d’un sinistre sécheresse avoisine 24 000 €, soit le double d’un sinistre inondation. Et depuis le 1er janvier 2024, les règles du jeu ont changé : la sécheresse suit désormais un régime d’indemnisation qui lui est propre, distinct du cadre applicable aux autres catastrophes naturelles.
Quels dommages sont réellement pris en charge ? Quelles exclusions le nouveau cadre introduit-il ? Comment l’expertise est-elle encadrée ? Autant de questions auxquelles Altaïs Expertises vous propose de répondre.
SÉCHERESSE : POURQUOI L’INDEMNISATION SUIT UN RÉGIME PARTICULIER ?
La sécheresse n’est pas un phénomène naturel ponctuel comme une inondation ou un séisme. Le retrait-gonflement des argiles est un processus lent et diffus dont l’intensité progresse au fil des cycles de sécheresse et de réhydratation des sols. Vos fissures ne sont pas le résultat d’un seul été sec mais du comportement mécanique d’un terrain argileux soumis à des contraintes répétées.
Depuis 1982, les sinistres liés à la sécheresse ont causé près de 25 milliards d’euros de dommages assurés en France, soit 41 % de la sinistralité cumulée du régime Cat Nat (CCR, Bilan 2024). En 2022, une année de sécheresse exceptionnelle, ce coût a atteint un record de 3,5 milliards d’euros. Et la tendance ne s’inverse pas : en 2025, les dégâts sécheresse représentaient près de la moitié de l’ensemble des catastrophes naturelles indemnisées sur l’année (CCR, juin 2026).
Côté exposition, les chiffres sont tout aussi parlants. Selon le CEREMA, environ 10,4 millions de logements en France sont situés en zone de risques moyen ou fort de RGA. Plus de la moitié des maisons individuelles du territoire sont potentiellement concernées.
QUE DIT LA NOUVELLE RÉGLEMENTATION DE 2024 ?
L’ordonnance n° 2023-78 du 8 février 2023, applicable depuis le 1er janvier 2024, crée un cadre juridique spécifique aux mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols. Ce n’est plus simplement le régime Cat Nat générique qui s’applique : les conditions d’indemnisation, le périmètre des dommages couverts, les obligations pesant sur l’assuré et l’encadrement de l’expertise font désormais l’objet de textes dédiés.
Trois textes complètent l’ordonnance :
- Le décret n° 2024-82 du 5 février 2024 définit les nouvelles conditions d’indemnisation.
- Le décret n° 2024-1101 du 3 décembre 2024 encadre la conduite des expertises.
- Les arrêtés interministériels du 9 février 2025 précisent le modèle de rapport d’expertise et la liste des pièces que l’assuré doit transmettre.
En pratique, cela signifie que votre dossier sécheresse ne se traite plus comme celui d’une inondation ou d’une coulée de boue. Chaque article de cette réforme introduit des spécificités qu’il faut connaître pour défendre correctement votre indemnisation.
QUELS DOMMAGES SONT COUVERTS PAR LA GARANTIE SÉCHERESSE ?
Dommages structurels ou esthétiques ?
Depuis février 2024, tous les dégâts observés sur votre habitation ne sont pas automatiquement indemnisés. Le décret n° 2024-82 réserve la garantie aux dommages matériels directs susceptibles d’affecter la solidité du bâtiment ou d’en entraver l’usage normal.
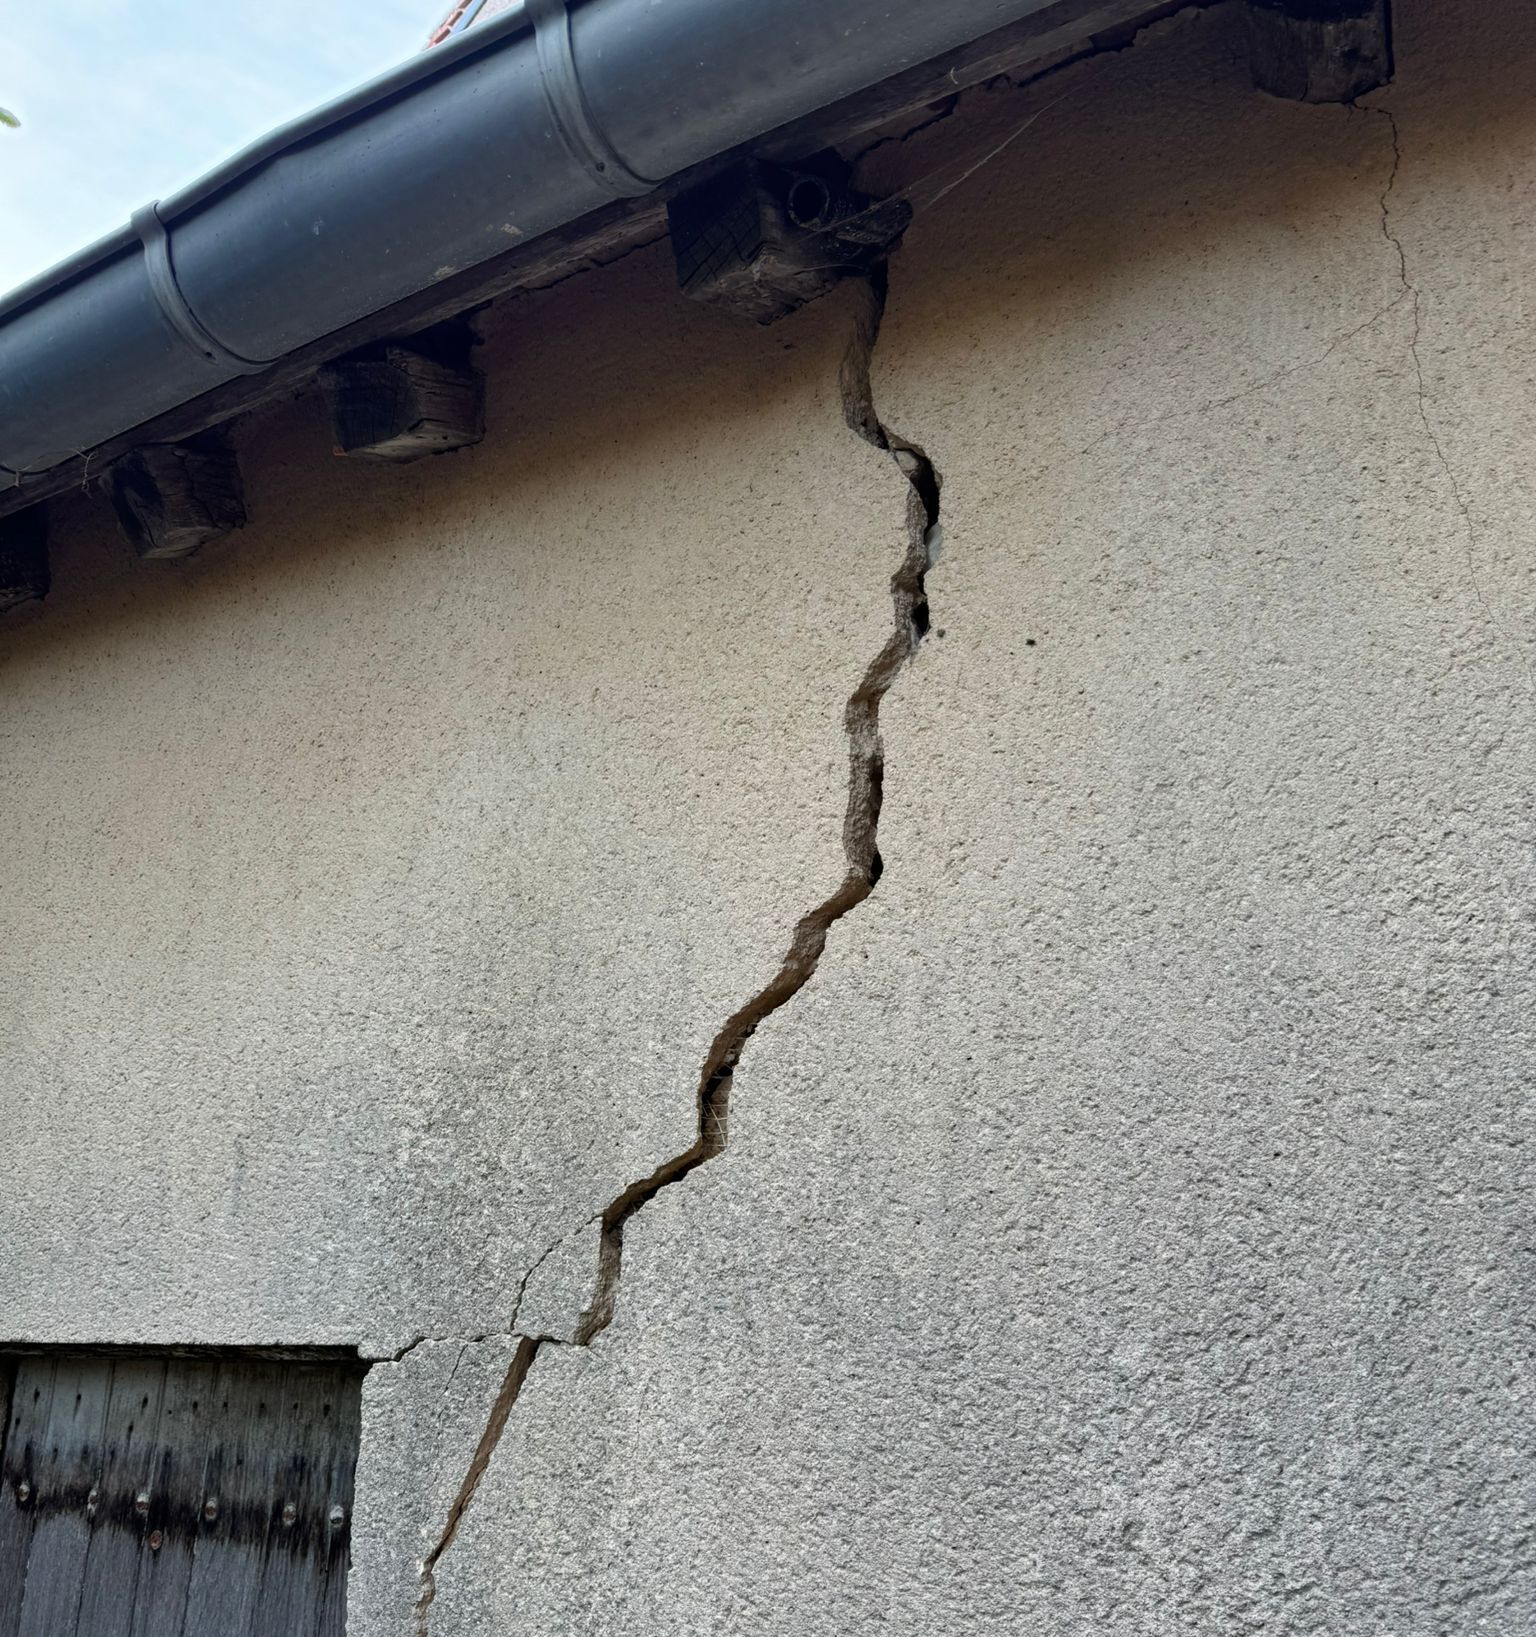
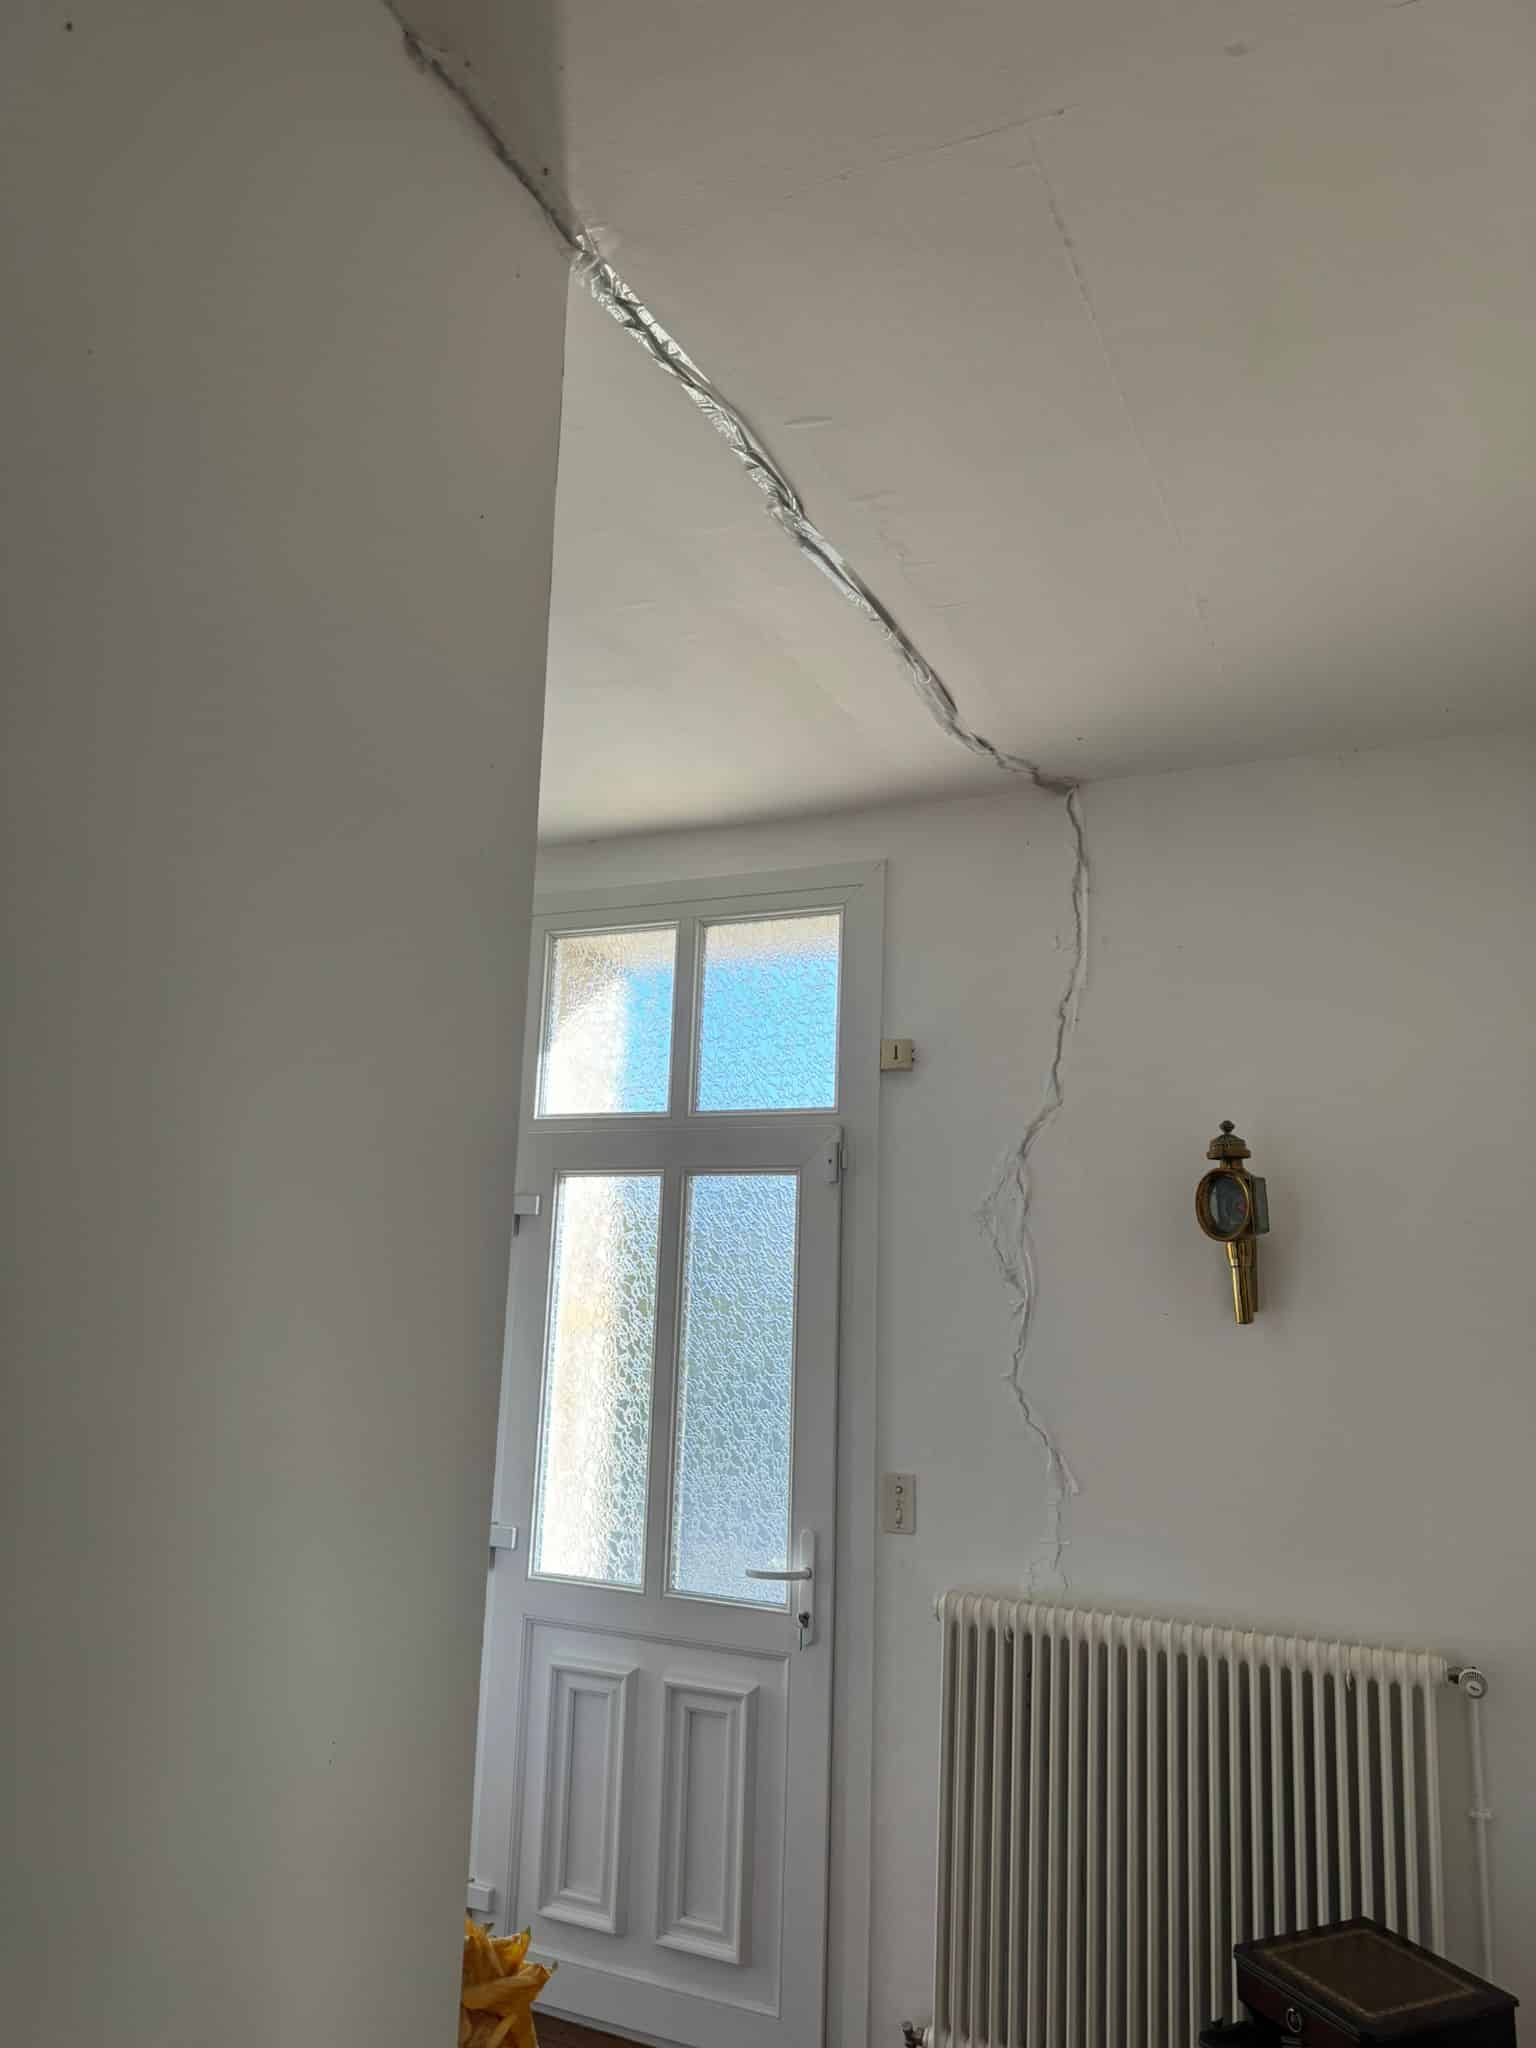
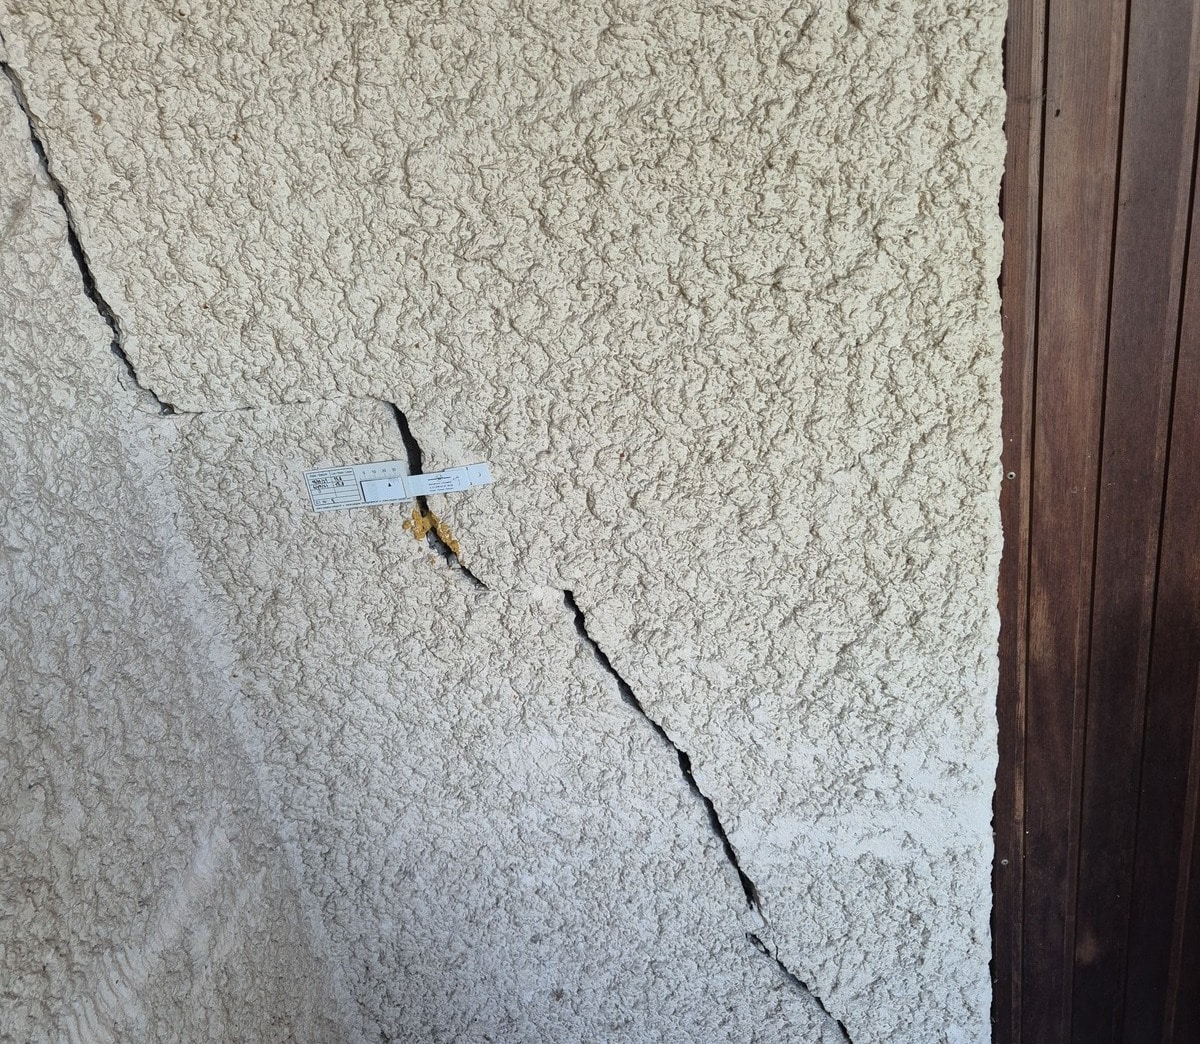
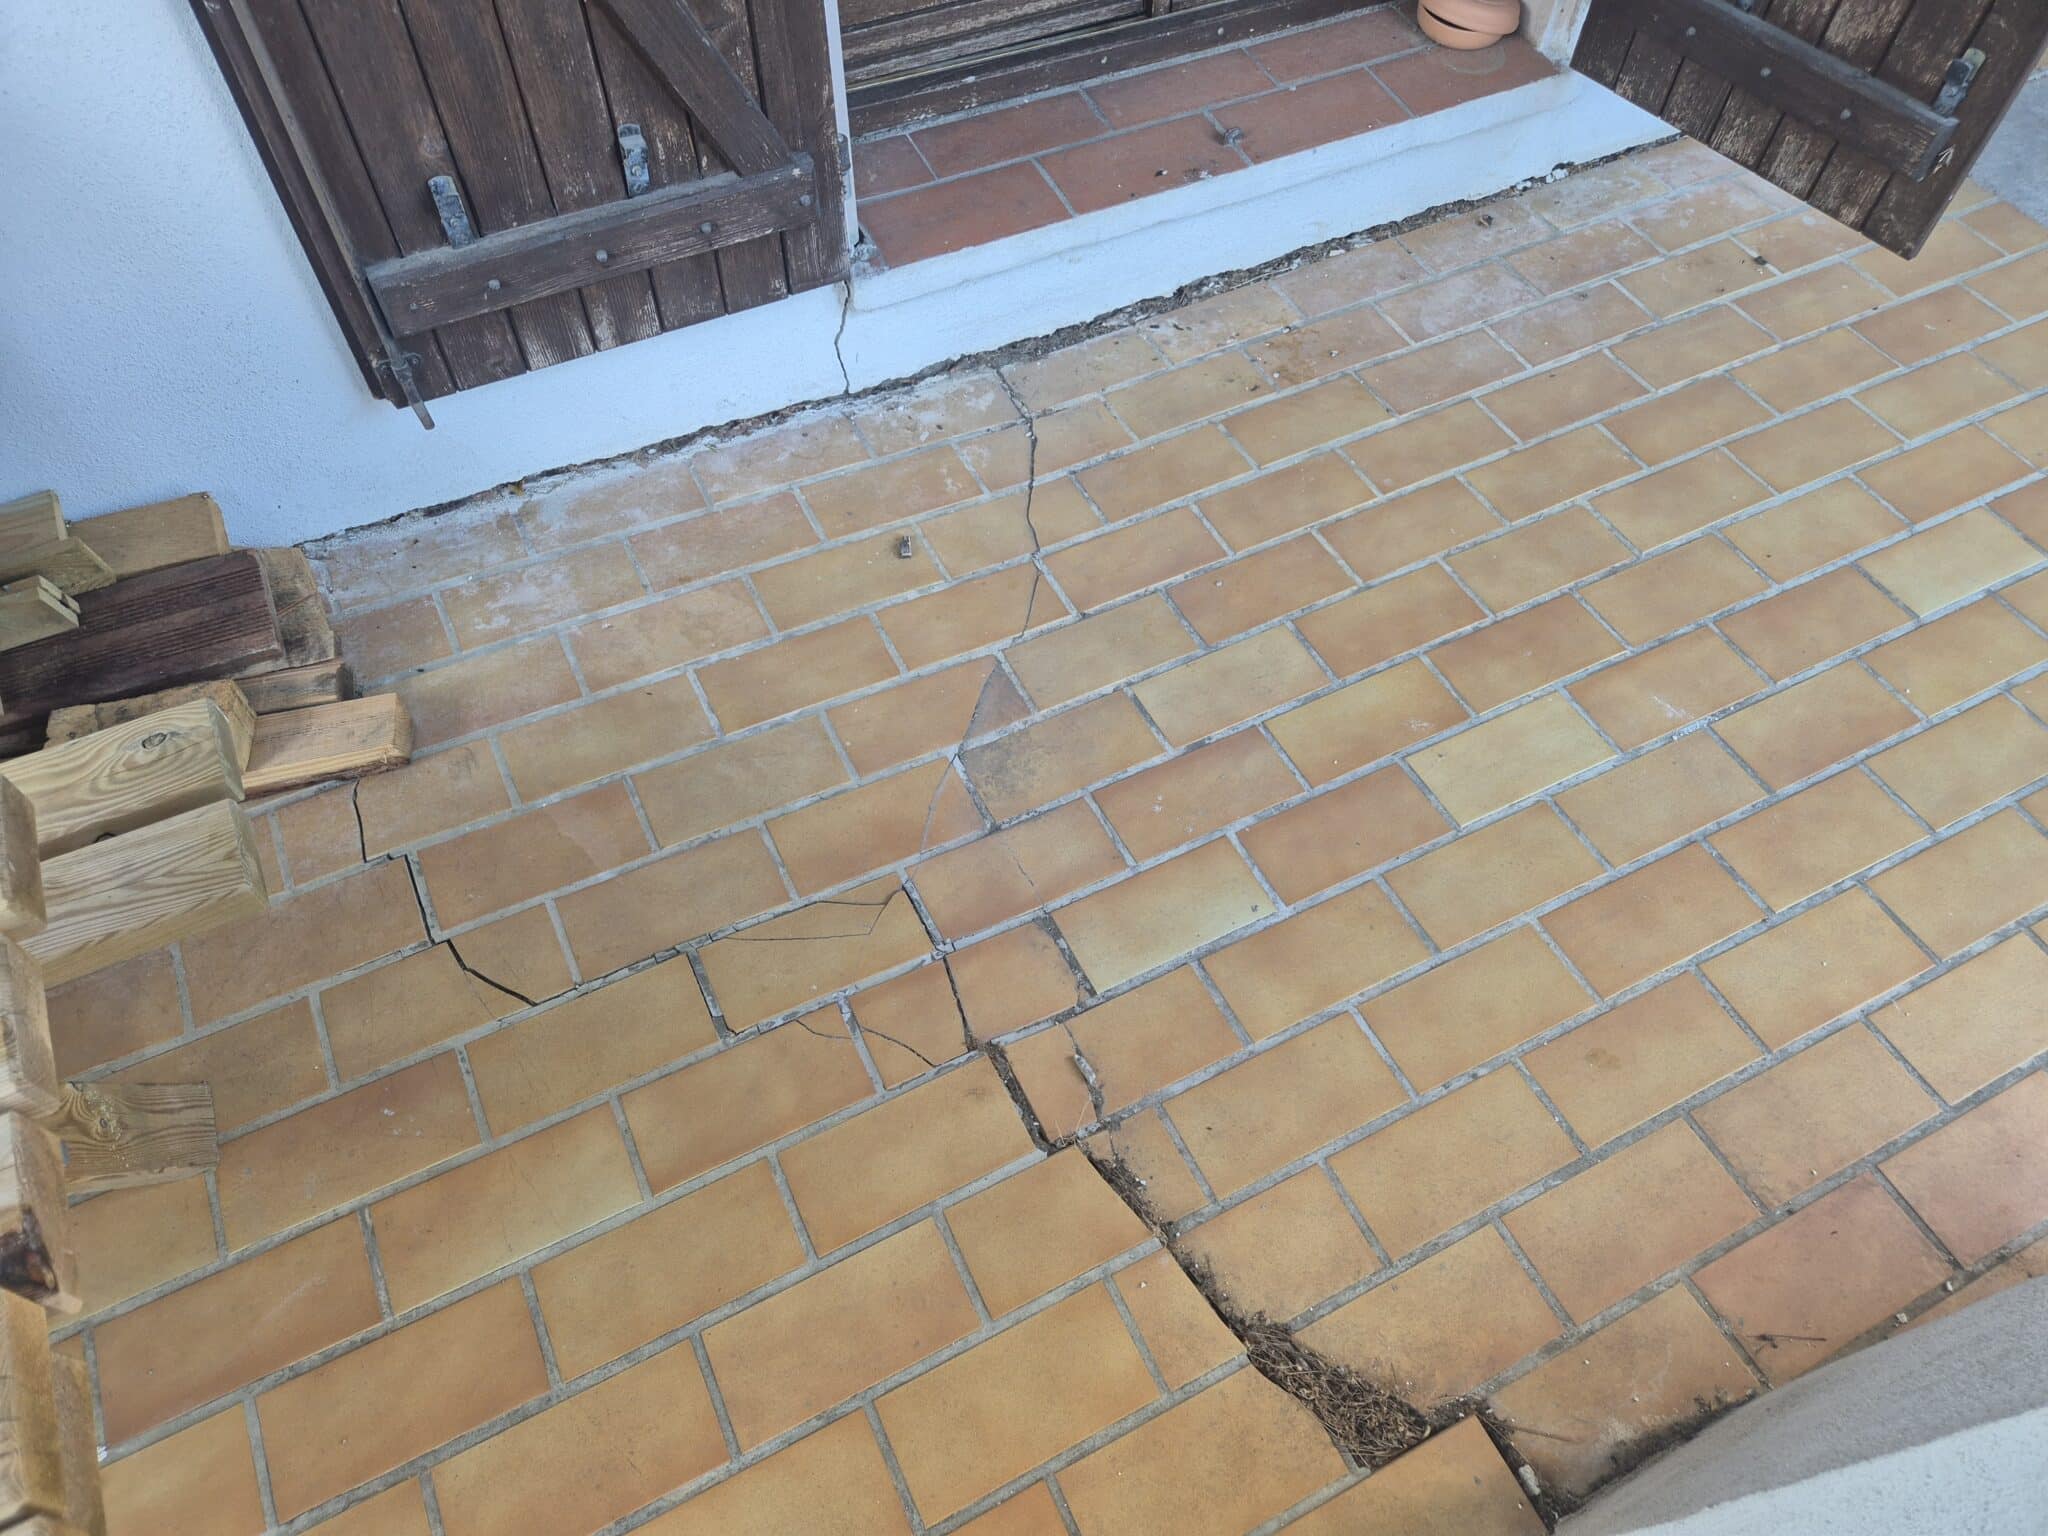
Concrètement : une fissure qui compromet la structure porteuse de votre maison est prise en charge au titre de votre contrat d’assurance. Une fissure purement esthétique qui ne menace ni la solidité ni l’habitabilité, peut ne plus entrer dans le périmètre indemnisable.
Pour identifier la nature de vos fissures et évaluer leur gravité, consultez notre guide pour reconnaître les fissures liées à la sécheresse.
Les exclusions introduites par la réforme
Le nouveau cadre exclut explicitement trois catégories de bâtiments de la garantie sécheresse.
- Les constructions édifiées sans permis de construire alors que celui-ci était requis. Aucune indemnisation n’est possible dans ce cas, quelle que soit la gravité des dommages.
- Les bâtiments récents dont le permis de construire a été déposé après le 1er janvier 2024 et qui ne peuvent justifier d’une attestation RGA conforme aux exigences du code de la construction.
- Les bâtiments annexes aux parties d’habitation ou à usage professionnel. Un abri de jardin, un garage détaché, une dépendance : ces constructions ne sont plus couvertes par la garantie sécheresse.
LE PARCOURS D’UN SINISTRÉ SÉCHERESSE
Reconnaissance et déclaration : le socle commun Cat Nat
Le point de départ de toute procédure d’indemnisation reste identique, quelle que soit la nature du sinistre : un arrêté interministériel doit reconnaître l’état de catastrophe naturelle pour votre commune. Sans cette reconnaissance de l’état de catastrophe, la garantie ne peut pas jouer.
Après la publication de l’arrêté au Journal officiel, vous disposez d’un délai de 30 jours pour adresser votre déclaration de sinistre à votre assureur. Pour référence, le dernier arrêté en date du 12 juin 2026 a reconnu l’état de catastrophe naturelle dans 183 communes, dont une majorité pour des épisodes de sécheresse survenus en 2025.
Pour le détail du processus de reconnaissance de l’État et les recours en cas de commune non reconnue, consultez notre page dédiée au régime catastrophe naturelle.
L’EXPERTISE SÉCHERESSE : UN CADRE RENFORCÉ
Le décret n° 2024-1101 du 3 décembre 2024, en vigueur depuis le 1er janvier 2025, encadre pour la première fois les expertises réalisées dans le cadre de sinistres sécheresse. Trois exigences structurent ce nouveau cadre.
- L’expert missionné par votre assureur doit justifier de compétences précises : pathologie des bâtiments, réalisation et interprétation d’investigations géotechniques, mécanique des sols, interactions sol-structure.
- L’indépendance de l’expert vis-à-vis de l’assureur, de l’assuré et des entreprises de travaux est désormais un critère réglementaire.
- Le contenu du rapport d’expertise est standardisé et définit par un modèle de rapport obligatoire et la liste des documents que l’assuré doit transmettre à l’expert.
POURQUOI FAIRE APPEL À UN EXPERT D’ASSURÉ DANS UN DOSSIER RGA ?
Le rapport d’expertise conditionne deux décisions de votre assureur : la reconnaissance du lien de causalité entre les dommages et le phénomène de sécheresse et le montant des travaux de remise en état.
Or les rapports ne sont pas tous complets, ni exempts de critique. Certains concluent à l’absence de lien causal sur des bases insuffisantes et conduisent à un refus de prise en charge. D’autres sous-évaluent le périmètre des travaux nécessaires et génèrent un écart parfois considérable entre l’indemnisation proposée et le coût réel de la réparation.
C’est précisément dans cette configuration qu’un expert d’assuré intervient. Son rôle est de produire une lecture technique indépendante du dossier : analyser les désordres, vérifier la cohérence du rapport d’assurance et s’assurer que le chiffrage reflète la réalité des travaux nécessaires. Pour en savoir plus sur la procédure, consultez notre article sur la contre-expertise en assurance habitation.
FRANCHISE ET OBLIGATION DE TRAVAUX : LES SPÉCIFICITÉS FINANCIÈRES DU RGA
En cas de sinistre sécheresse, la franchise légale à votre charge est de 1 520 €. Pour comparaison, elle est de 380 € pour une inondation, un séisme ou tout autre sinistre Cat Nat. Ce montant est fixé par l’article A125-1 du Code des assurances, il est identique chez tous les assureurs et non négociable.
Le régime Cat Nat dans son ensemble est financé par la surprime catastrophe naturelle, prélevée sur chaque contrat de dommages. Ce taux a été relevé à 20 % de la cotisation au 1er janvier 2025, contre 12 % auparavant, pour tenter de rééquilibrer un régime dont la sinistralité ne cesse de croître.
Votre indemnité doit financer la réparation durable de votre habitation
Le décret de février 2024 introduit une obligation : l’indemnité perçue au titre d’un sinistre sécheresse doit être affectée à la réalisation effective des travaux de remise en état de votre bien. Vous ne pouvez plus encaisser le montant et décider librement de ne pas réparer.
Une dérogation existe : si le coût global de la remise en état dépasse la valeur de votre habitation avant sinistre, l’obligation d’affectation ne s’applique pas.
Cette disposition crée un lien direct entre l’indemnisation et les travaux de réparation. C’est pourquoi le choix de la solution technique (micropieux, reprise en sous-œuvre, remise en état complète) ne peut pas être dissocié de l’évaluation du dossier d’indemnisation. Un chiffrage qui ne correspond pas à une réparation durable vous expose à un double risque : des travaux insuffisants et une obligation légale non satisfaite.
Altaïs Expertises intervient à vos côtés pour analyser les dommages sur votre habitation, vérifier la conformité du rapport d’expertise et s’assurer que l’indemnisation proposée reflète la réalité de votre sinistre et le cadre juridique en vigueur.
Contactez-nous pour un premier échange avec notre expert.
Contactez nous
A vos côtés
A propos